Sport e Terzo Settore, il fisco chiede un unico linguaggio
La progressiva attuazione della Riforma dello Sport, di cui al D.Lgs. 36/2021, e del Codice del Terzo Settore, di cui al D.Lgs. 117/2017, ha messo in luce la necessità di un raccordo più strutturale tra i due regimi. Il tema riguarda in particolare gli enti sportivi dilettantistici iscritti sia nel Registro nazionale delle attività sportive dilettantistiche (RASD) sia nel Registro unico nazionale del Terzo Settore (RUNTS).
La normativa sportiva consente di escludere dal calcolo dei limiti delle attività diverse alcuni proventi, tra cui sponsorizzazioni, diritti d’immagine e gestione di impianti, quando siano reinvestiti nell’attività sportiva. Per gli enti che operano anche come Ets, resta però necessario verificare la compatibilità di tali regole con i parametri del Codice del Terzo Settore, al fine di ridurre incertezze fiscali e operative.
Uno dei punti più delicati riguarda la decommercializzazione dei corrispettivi specifici prevista dall’articolo 148, comma 3, del TUIR. Per le Società Sportive Dilettantistiche (SSD), l’accesso al regime agevolato richiede il rispetto di condizioni rigorose in materia di non lucratività e di adeguamento statutario. L’Agenzia delle Entrate ha chiarito che la “lucratività attenuata” ammessa dalla riforma dello sport non consente, di per sé, di accedere automaticamente al beneficio fiscale: occorre infatti il divieto di distribuzione degli utili. Ne deriva una rigidità applicativa che può risultare difficile da conciliare con alcuni modelli organizzativi delle società sportive.
La seconda criticità riguarda i rimborsi ai volontari. Nello sport dilettantistico, il D.L. 71/2024 consente di riconoscere ai volontari sportivi un rimborso forfettario delle spese sostenute, anche nel comune di residenza, entro il limite complessivo di 400 euro mensili. La facoltà riguarda le attività svolte in occasione di manifestazioni ed eventi sportivi riconosciuti dalle Federazioni Sportive Nazionali, dalle Discipline Sportive Associate, dagli Enti di Promozione Sportiva, anche paralimpici, dal CONI, dal CIP e da Sport e Salute S.p.A., previa deliberazione dell’ente sulle tipologie di spese e attività ammesse. Nel Codice del Terzo Settore, invece, non è previsto il rimborso forfettario: sono ammessi i rimborsi delle spese effettivamente sostenute e documentate. Questa difformità crea un doppio binario normativo per gli enti che operano contemporaneamente nello sport dilettantistico e nel Terzo Settore, rendendo necessaria una definizione più unitaria delle regole applicabili.
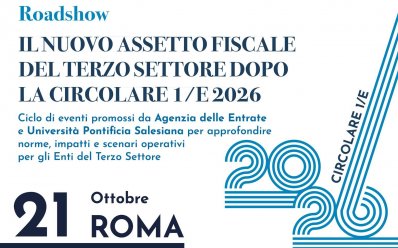
Il tema è al centro del roadshow promosso dall’Agenzia delle Entrate con l’Università Pontificia Salesiana e Il Sole 24 Ore, la cui tappa romana si è svolta presso il Salone d’Onore del CONI, al Foro Italico. L’iniziativa è dedicata al nuovo assetto fiscale del Terzo Settore e alla Circolare 1/E del 19 febbraio 2026, che offre una lettura organica degli articoli 79 e seguenti del Codice del Terzo Settore.
Hanno aperto i lavori il presidente del CONI, Luciano Buonfiglio, e il direttore dell’Agenzia delle Entrate, Vincenzo Carbone, che ha illustrato i principali contenuti della Circolare 1/E. L’obiettivo dichiarato dell’iniziativa è favorire una lettura condivisa delle nuove regole e ridurre le incertezze applicative per enti, professionisti e società sportive.
Dal confronto emerge la richiesta di superare la logica del doppio binario normativo. Ciro Bisogno, coordinatore degli Enti di Promozione Sportiva del CONI, ha evidenziato il rischio che la scelta della veste giuridica sia guidata da convenienze fiscali temporanee anziché dalla reale vocazione sociale dell’ente, auspicando un quadro tributario stabile, equo e prevedibile.
Tiziano Pesce, dell’Esecutivo del Forum Terzo Settore, ha invece richiamato il valore sociale e promozionale dello sport per la salute e l’inclusione, chiedendo norme chiare, sostenibili e proporzionate, capaci di non appesantire la gestione delle realtà territoriali più piccole.
L’Agenzia delle Entrate, con la Risoluzione 36/E, ha inoltre istituito il codice tributo 7078 per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta relativo agli imballaggi riciclati, biodegradabili o compostabili. Nel Modulo 24 IVA è inoltre approfondito il Principio di interpretazione n. 6, relativo all’applicazione del meccanismo del reverse charge alle prestazioni di servizi nel settore edilizio.
[Fonte: Il Sole 24 Ore, Norme & Tributi, anno n. 285, sabato 17 ottobre 2026, pagina 26. Articolo originale: Andrea Mancini e Gabriele Sepio, “Tra sport dilettantistico ed Ets regimi da allineare”]
NOTIZIE DA UISP NAZIONALE
Un servizio al passo coi tempi, un lavoro congiunto tra la Segreteria di UISP Cagliari e i soci e Associazioni Affiliate UISP.
Per i soli servizi di SEGRETERIA, per APPUNTAMENTI o per generiche INFO, aggiungete alla vostra rubrica il mobile di UISP Cagliari: +39 328 64 15 477 e mandateci un semplice SMS su Whatsapp.
Per le richieste di tesseramento, invece, prosegue il solito canale per email all'indirizzo tesseramento@uispcagliari.it.
Se invece volete raccontateci le vostre storie e mandateci foto o video testimonianza delle vostre attività sportive, dagli impianti sportivi, dalle palestre, dai luoghi aperti dove operate, usate sempre il numero +39 328 64 15 477 o l'email comunicazione@uispcagliari.it e diventate grazie a UISP Cagliari protagonisti della vostra notizia, possibile grazie alla potenza della informazione libera.
La Redazione Comunicazione e Media della UISP Cagliari valuterà di volta in volta interessanti news che parlano della vostre attività nel portale ufficiale dedicato alle società sportive affiliate UISP.
Scriveteci, vi aspettiamo numerosi su Whatsapp.
Per i fornitori :
UISP Comitato Territoriale Cagliari APS
Indirizzo sede centrale: Viale Trieste, 69 - 09123 Cagliari (CA)
Indirizzo sede distaccata: Via Campania, 50 - 09013 Carbonia (SU)
Tel: 328/6415477
E-mail: cagliari@uisp.it
PEC: uisp.cagliari@pec.it
C.F.: 92012220924
P.IVA.: 01877310928
Codice Destinatario KRRH6B9
Codice IBAN: IT 57 T030 6909 6061 0000 0015 524
Per il Comitato UISP:
Per il Comitato UISP e le ASD:
- Albo Formazione UISP
- Piattaforma per le ASD (Consulenze)
SAFEGUARDING POLICY
CONTATTI UISP CAGLIARI
LINK UTILI PER LE ASD / ASD
MARSH-UISP: SOLUZIONI ASSICURATIV/DENUNCE SINISTRI
CONI - REGISTRO 2.0
SPORT E SALUTE - REGISTRO NAZIONALE ASD/SSD
AREA RISERVATA UISP 2.0 - KIT SOPRAVVIVENZA ASD
PAGINE UISP
UISPRESS